

报价只是起点,主体、利润和资金路径没理清,价格与交易结构都谈不稳。
最近不少跨境卖家刚收到收购报价,就急着先谈价格。主体、旧账和回款路径却还没理清,很多老板第一反应是谈价格。真正该先做的,是把税务旧账摊开。报价高不高,要等这些账站得住再说。
我看这类报价,第一眼先看谁在卖,再看利润留在哪、钱最后进谁的账户。出售主体、历史账税、利润归属和资金回流会被买家放在一起查。任何一处说不清,问题都会回到价格和交易安排上。
1. 谁在卖,卖的到底是什么?
签报价文件的主体,得跟店铺、库存、收款和利润所在的主体逐一核对。只要对不上,交易就没那么简单。你得先分清卖的是股权、业务,还是一组资产,收入和库存都不在出售范围,报价买到的就可能不是你以为的那盘生意。
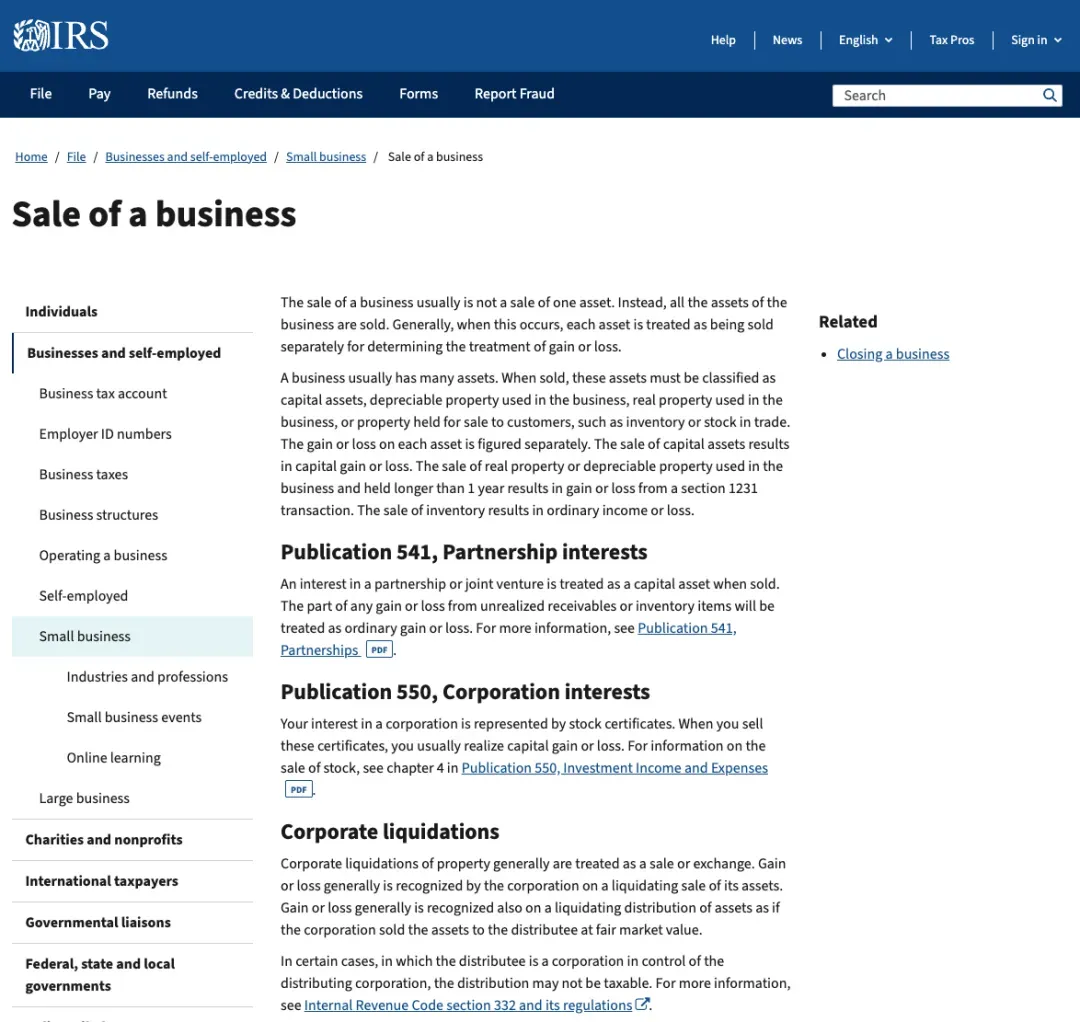
2. 历史申报能和财务记录对上吗? 买家抽查过去的收入、成本和利润时,会要求你用同一套底账解释,底账对不上,买家看到的就不只是记账差异。他会追问利润,也会追问历史税务藏着多少调整。你要是已经收到出售报价,却不知道现有主体和历史税务会不会影响成交。这一项先别轻放,它会直接影响买家怎么看这盘生意。 3. 关联公司之间的钱讲得通吗? 股东借款、代收货款、服务费和采购款,是否都有合同、流水和账务记录互相支撑?缺了其中一环,资金往来就可能被重新解释。金额越大,挂账越久,解释越难。这类往来最怕三样对不上,合同、流水和实际受益人。科目叫什么并不关键,钱为何发生、谁受益,必须能还原到真实业务。 4. 利润为什么留在这个主体? 销售、仓储、人员和推广分散在不同地方,利润却长期留在另一家公司,这个安排说得清吗?这套安排讲不清,利润归属就会成为尽调重点。买家既会问各主体做了什么,也会问为什么拿到这部分利润。公司多并不可怕,怕的是没有一套始终一致的解释,账、合同和实际动作必须讲同一件事。 5. 同一个报价,出售安排换了还一样吗? 出售安排一换,就要重新比较税务结果。若美国业务按总价整体出售,美国国税局(IRS)会把它视为各项业务资产分别出售,而非一项资产出售。 不同安排下的税务影响一旦改变到手金额,价格和结构就不能分开谈,资金回流及各地税务影响还没梳理,这一步不能拖。 6. 出售款最后由谁收,怎么回来? 报价写明由谁收款了吗?这个主体能否和最终用钱的人对上。钱回到境内后,又能否解释来源和性质?收款主体和最终用钱的人不一致,或者中间跨了不同税务地区,问题就会延续到交易之后。 我接到这类事,先把店铺主体、收款主体、库存所在地和利润归属画清楚。再判断出售安排下的资金回流路径及境内运营、外汇和税务影响,这一步让不同报价能放在同一套税务底账上比较。 7.别按命中项数判断风险 别数中了几项,只要碰到出售主体、历史利润或资金回流,哪怕一项也足以改变报价和交易安排。买家一旦写进尽调清单,你再补材料,主动权就少了一截。收到报价,就是开始梳理的时间,别等到签约前。 越早把旧账摊开,越有空间比较价格、结构和钱最终怎么回来。如果报价已经到了桌上,而主体、旧账和回款路径还没对齐,可以找易税通聊聊,先把真正会影响成交的那一处找出来。